Biznes boshqaruv. Ombor analitikasi
Bugun biznes boshqaruv mavzumiz-da chuqurlashamiz. Qisqa qilib aytsak, birinchi qismda: “Biznesda nima bo’lyapti?” degan savolga javob ololsak, bu qismda: “Nima qilishimiz kerak?” degan savolga javob olamiz.
Lirik chekinish #1: bu mavzular faqatgina o’rganish uchun mo’ljallangan. Haqiqiy hayotda, qilishimiz kerak bo’lgan ishlarning ketma-ketligi o’zgarishi ehtimoli katta. Masalan, firmada marketing bo’limi bo’lsa, asosiy hisobotlardan keyin birinchi marketing hisobotlariga chuqurlashish foydaliroq bo’ladi. Shunga, bu yerdagi moliya hisobotlar must-have (eng muhimi) degan fikr kelib qolmasligini iltimos qilgan bo’lar edim.
Bu inshomizda matematikaga chuqurlashganmiz. Har bo’limda “Qanday hisoblaymiz?" punkti aynan matematik formulaga oid. Agar, qanday ishlashini bilish shart emas deb o’ylasangiz, o’sha punkti o’tqazib yuborsangiz bo’ladi. Chunki deyarli hammasini online kalkulyatorlari bor.
Ho’p, biznes o’sha o’sha:
Keling bir biznes o’ylab topamiz. Masalan qurilish mollari do’konlari biznesi. 2 ta chakana (розничный) savdo do’kon bor, va 1 ta ombor bor. Ombordan mahsulotlar ulgurji (оптом) savdoga chiqib ketadi. Mahsulotni Xitoydan import qilamiz.
Endi bizdagi xaqiqiy xatolarni ko’rsatadigan va ularni oldini olish uchun yordam beradigan hisobotlarga o’tamiz. Va ulardan birinchisi bu:
1. ABC-tahlil
Umumiy tushuncha
A, B, C bu kategoriyalar. Xuddi bahoga o’xshaydi. Yaxshi mahsulotlar A kategoriya, o’rtacha mahsulotlar B kategoriya, va ortda qolganlar C kategoriyaga tushadi.
Yaxshi deganda nimani nazarda tutmoqdamiz? ABC-tahlilni juda ko’p turlari bo’ladi. Daromad bo’yicha, foyda bo’yicha, miqdor bo’yicha, doimiylik bo’yicha va hokazo. Har birini o’ziga nisbatan kuchli va zaif tomonlari bo’ladi. Masalan, daromad bo’yicha mahsulotlarni A, B, C kategoriyalariga qo’yib chiqsak, “bolta” mahsulotimiz A kategoriyaga tushishi mumkin. Chunki ko’p sotiladi. Biz bu mahsulotni ko’proq olib kelib sotishni boshlaymiz. Lekin, daromadi ko’p bo’lgani bilan marjasi (foydasi) past bo’lsa, qancha olib kelmaylik, deyarli foydasi bo’lmaydi.
Odatda, ABC kategoriyasi XYZ kategoriyasi bilan birgalikda ishlatiladi. XYZ - bu talabning doimiyligi (стабильность) bo’yicha kategoriya. X - har doim sotiladigan mahsulot. Y - faslli yoki davrli sotiladigan mahsulot. Z - orada bir-bir sotilib qoladigan mahsulotlar. Buni eng tushunarli ko’rinishi grafikda bo’lsa kerak:

Bu yerda biz ABC ni foyda bo’yicha oldik.
Bu hisobot bizga nimani beradi?
AX - bu bizning chempion mahsulotlarimiz. Har doim zaxirada ushlaymiz. Tugab qolmasligini ta’minlaymiz. Ba’zi holatlarda shu mahsulotni turlarini ko’paytirish ham mumkin. Masalan, g’isht AX ga tushgan bo’lsa, bizda esa g’ishtning 1 turi bo’lsa, balki, 2-3 xil qilishimiz kerakdir.
BX va AY - bu berkitilgan qahramonlar. Zaxirada turishi shart. Kerakli miqdor, kerakli narxda ushlab turamiz.
CX, BY va AZ - bu mahsulotlarni ko’p olib kelmaymiz. Tahlil qilishga arziydigan mahsulotlar. C ga tushib qolganlarni marjasini oshirib ko’rish kerak (marjani pastroqda gaplashamiz). Doimiylik bo’lmagan mahsulotlarni o’rganamiz. O’rganganda, agar fasllik mahsulot bo’lsa bilasiz-ki, boshqa fasllarda deyarli olib kelmasak ham bo’ladi.
CY va BZ - bu kategoriyalardagilarni katta ehtimol juda kuchli optimizatsiya qilsa bo’ladi. O’xshasa tepaliroqqa olib chiqishga harakat qilamiz. Bo’lmasa, deyarli olib kelmaymiz. Olib kelsak ham juda kam miqdorda olamiz.
CZ - katta ehtimol bu yerdagi mahsulotlarni ko’pini yo’qotish kerak. Bu mahsulotlar na mijoz olib keladi, na foyda olib keladi. Omborda ushlab o’tirish arzimasa ham kerak. Ehtimol ijarasiga ko’proq pul ketadi. Qaysidir mahsulotni ushlab qolmoqchi bo’lsangiz, yaxshigina sababini topib, ongli ravishda qoldirishni tanlang.
Qanday hisoblaymiz?
ABC hisoblash
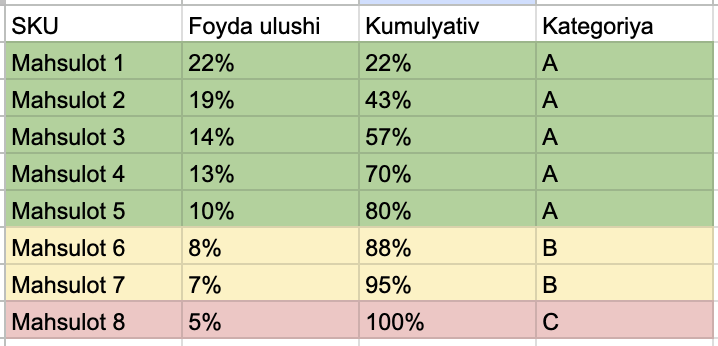
ABC - hisoblash, kategoriyani nimadan olayotganingizga bog’liq. Agar foyda bo’yicha olsangiz birinchi o’rinda mahsulotlaringizni foyda ulushi bo’yicha saralashingiz lozim. Eng ko’p foyda olib keladigandan pastga qarab. Va 80% gacha bergan hamma mahsulotlar A kategoriyaga tushadi. 80-95 gacha B ga tushadi. Qolgani C. Masalan:
XYZ hisoblash
XYZ hisoblash sal qiyinroq bo’ladi. Chunki matematik statistikani bilish kerak, lekin hisoblashni osonroq yo’li bor. Google Sheets orqali hisoblashni o’rganamiz.
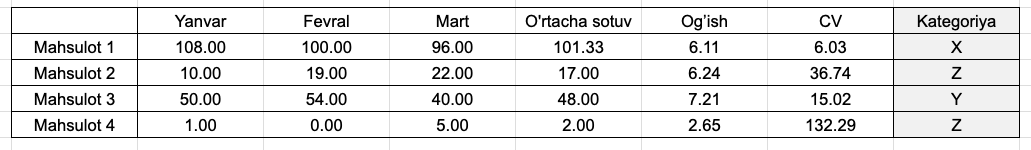
O’rta arifmetik. Ho’p, birinchi qilishimiz kerak bo’lgan narsa - bu mahsulotning oyma oy sotilish tarixi. Aytaylik perforator. Yanvar oyida 100 sotildi. Fevralda 108. Martda 96. Va bundan, perforator o’rtacha qancha sotilishini bilib olsa bo’ladi (o’rta arifmetik). Hammasini qo’shib, oylar soni bo’lamiz. Bizni holatda
(100 + 108 + 96) / 3 = 101.34
Ya’ni, bu mahsulot bizda o’rtacha 101 sotilar ekan.
Og’ish. Endi, biz og’ishini (o’rtachadan qanchalik farq qilishini) topamiz. Masalan bizni holatda:
Yanvarda: o’rtacha - 101 → bizda - 100 (1 dona farq)
Fevral: o’rtacha 101 → bizda - 108 (7 dona farq)
Mart: o’rtacha 101 → bizda 96 (5 dona farq)
Va hokazo. Shu farq qanchalik katta bo’laversa, shunchalik Z kategoriyasiga qarab ketaveradi. Buni Google Sheets’da “STDEV” formulasi orqali chiqarsangiz bo’ladi. Yoki boshqa online kalkulyatorlar ham chiqarib beradi. Tepadagi holatda standart og’ish 6.1 ga teng.
CV. Oxirgi ishimiz qoldi. Og’ishni o’rtacha sotuv miqdoriga bo’lib yuborasiz. Va 100 ga ko’paytirsangiz osonroq ishlisiz Ya’ni:
CV = 6.1/101 * 100= 6.03
CV o’ndan past bo’lsa - X kategoriyasi.
10 dan 25 gacha bo’lsa - Y kategoriyasi.
25 dan baland bo’lsa - Z kategoriyasi.
Qo’shimcha
- ABC nafaqat mahsulot bo’yicha, balki mijoz, ta’minotchi, xodimlar bo’yicha ham bo’lishi mumkin.
- ABC-XYZ ning bir nechta kamchiligi bor. Masalan:
a) Bu hisobotda yangi, premium, magnit mahsulotlarni va boshqa ko’p narsani hisobini olib qarashimiz kerak. Chunki, yangi olib kelgan mahsulotimiz CZ ga tushib qoladi, lekin uzoq muddatda, foydaga olib chiqishi mumkin.
b) Bu tahlil doimiy bozorda ishlaydi. Kiyim-kechak mahsulotlarida ko’pincha har fasl yangi SKU (mahsulot turi) bo’lganligini hisobiga ABC tahlili noaniq chiqish ehtimoli katta.
c) Iste’mol muddati kam bo’lgan mahsulotlarda deyarli ishlamaydi.
Shuni hisobga olib, ishlatilsa, qulay vosita.
Xulosa
ABC-tahlil bizga mahsulotlarimizni kategoriyalashtirib beradi.
Uni qilish uchun birinchi ABC kategoriyalariga bo’lib olamiz. Bu yerda qilsangiz bo’ladi.
Keyin XYZ ga bo’lamiz:
- Mahsulotlarimizni o’rta arifmetigini bilib olamiz. Bu yerda qila olasiz.
- Keyin ularni og’ish standartini bilamiz. Bu yerda qila olasiz.
- 2-punktdagi sonni 1-punktdagi songa bo’lib yuborasiz. Va 100 ga ko’paytirasiz.
Shundan XYZ chiqarasiz.
Hamma mahsulotlarni ABC va XYZ larini bilgandan keyin, tepadagi “Bu hisobot bizga nimani beradi?” bo’limidan tahlil qilib chiqasiz.
Sezdik mi? Shu hisobotni ko’rib, sotilmayotgan mahsulotlarni yo’qotishni boshlaymiz. Keraklilarini ko’paytira boshlaymiz. Ya’ni, nima qilish kerakligini sekin ko’ra boshlayapmiz.
Mahsulotlarni ajratib oldik. Ba’zi mahsulotlar yaxshi foyda olib kelar ekan. Ba’zilari esa deyarli olib kelmas ekan. Hatto zararga ham sotilishi mumkin. Lekin nega? Nega ba’zi mahsulotlarning marjasi past? Nega ba’zi mahsulotlar C kategoriyasiga tushgan? Mahsulotning hisobotini qayerda bilamiz?
2. Unit ekonomika
Umumiy tushuncha
Bu hisobot aynan mahsulotni darajasigacha tushib, nima marjani yeb qo’yayotganligini ko’rsatadi.
Unit - bu bizning o’lchov birligimizning bir miqdori. Donalab sotsak 1 dona bo’lishi mumkin. Kilolab bo’lsa 1 kg bu bizning 1 unitimiz. Xizmat ko’rsatishda 1 soat bo’lishi mumkin va hokazo.
Bizning holatda (qurilish mollari) har bir mahsulotimiz bu bir unit. Perforator sotdik. 1 ta unit sotdik. Bolta - 1 unit, chiroq - 1 unit, 1 qop sement - 1 unit.
Unit nimaligini bildik, endi ichiga chuqurlashamiz.
# Masalan 1 qop sement

Narx: 25 000
Zavoddan olgan narximiz: 18 000
Foyda: 7 000 → # xato
Keling xarajatlarni hisoblaylik. Biz 100 ta qop olib kelish uchun kamazchiga 200 000 so’m berdik. Shunda har bir qopga 2000 so’mdan tannarxiga qo’shilmoqda.
Logistika: 2000
Qoplarni katta ehtimol tashuvchi taxlab bergan. Toshish uchun 100 000 so’m pul berilgandir ehtimol. Shunda har bir qopga 1000 so’m tushmoqda.
Tashish xizmati: 1000
E’tibor bering, biz har bir xarajatni unit darajasiga tushirdik. Bir unitimiz ichidagi xarajatlarni hisobini qildik.
Shunda unit’ning umumiy ko’rinishi:
# 1 qop sement
Narx: 25 000

Zavoddan olgan narximiz: 18 000
Logistika: 2000
Tashish hizmati: 1000

Foyda: 4000 → # to'g'ri
Bu yerga faqatgina shu unit’ga oid xarajatlar kiritilishi kerak. Ijara, elektr quvvat va hokazo olinmaydi.
Mahsulotni ham atomlarga bo’lib tashladik. O’tgan safar gaplashgan abstraksiya darajamizdan, eng pastki darajalarga yaqinlashmoqdamiz.
Bu hisobot bizga nimani beradi?
Endi ko’ryapmiz nega bu SKU’yimizning marjasi past ekanligini. Ko’rganda har xil yechimlar keladi. Masalan:
- Arzonroq ta’minotchi topish. 18 000 emas, 16 000 ga ta’minotchi topsak marjamiz 16% dan 24% ga chiqmoqda.
- Logistikani arzonrog’ini topish. Balki kimdir 200 000 so’mga emas, 150 000 so’mga olib kelar? Shunda har bir qopdan 500 so’m qoladi. Marjamiz 16 → 18 ga ko’tariladi. Balki, vaqt nisbatini olganimizda, o’zimiz kamaz sotib olib, bir xodim olsak arzonroq tushar? Yoki, yaqinroq zavod, bizga 19 000 sotib logistikasini o’z bo’yniga olar?
- Toshish xizmati. Balki, toshganiga pul to’lamay, toshuvchini ishga olib qo’ysak, oylikka. Oyligidan kunlik chiqarib, kunligidan o’rtacha qop toshishini hisoblab unit’ga sochib yuborsak, ancha arzonroq chiqmasmikan?
- Nega biz bu mahsulotni 25 000 so’m sotyapmiz? Narxini oshirish mumkin emas mi? Masalan 26 000 so’m qilsak ham, marjamiz 20% ga chiqar ekan?
Shunday unit darajasiga tushib tahlilni qilganimizdan odatda eng ko’p sotiladigan mahsulotlarni marjasini ko’tarsa bo’ladi. O’rtacha atigi 2% oshirolsak (1 qop sementda atigi 500 so’m degani) 1 mlrd aylanmada 20 000 000 so’m degani. Va katta ehtimol 2% bu minimal. 5-10% ko’tarish ham mumkin. Bu esa 50-100 mln degani. Biz hali strategiya qilmadik, ichki strukturani tahlilini o’zida shuncha narsalarga erishsa bo’ladi.
3. Ombor samaradorligi bo‘yicha hisobot
Umumiy tushuncha
Tasavvur qiling. Bir mahsulotimiz kuniga o’rtacha 2 ta sotiladi. 1 oyda o’rtacha 60 ta ekan. Omborda 5 dona qolibdi. 150 000 so’mlik kichik generator mahsuloti. Savol, nechta buyurtma berasiz? Balki 10 ta, balki 30 ta dir, 100 etarsiz ehtimol. Lekin 5000 buyurtma berib yubormaysiz. Nega? Chunki mahsulot pulingizni muzlatib qo’yishini bilasiz. “5000 tani qachon sotib bo’laman-u, qachon pulimni qaytaraman” deysiz. Mana shu muammo, ya’ni keragidan ortig’ini xarid qilish over-stock muammosi deyiladi. Pulingizni muzlatib qo’yishga olib keladi. Buni qarama qarshi ko’rsatgichi bor - out of stock. Keragidan kamroq miqdorda xarid qilganimizni hisobiga, mahsulot qolmay qolish muammosi.
Aytaylik kerakli miqdor 50 ta bo’lsa. Agar siz 70 ta xarid qilsangiz, sizda over-stock muammosi paydo bo’ldi. 20 ta mahsulotni pulini muzlatib qo’ydingiz. Bizni holatda 20 * 150 000 = 3 000 000 so’m. Bu pul ni boshqa mahsulotga tikkaningiz samaraliroq bo’lar edi. Yoki siz 30 xarid qildingiz. Out of stock. Katta ehtimol, tez orada yana buyurtma berishingiz kerak bo’ladi, yoki, mahsulotingiz tugab qoladi.
Tamam, kerakli miqdorda xarid qilish kerak ekan. Ammo, kerakli miqdor deganimiz qancha? Mahsulotga qarab, qancha xarid qilish kerakligini qayerdan bilamiz?
Economic Order Quantity (EOQ) - bizga kerakli miqdorda xarid qilishimizni ta’minlaydigan formula.
Qanday hisoblaymiz?
Lirik chekinish #2: Hozir sal matematikaga kirishamiz. Agar ushbu fanni yomon bilsangiz, o’tqazib yuborishingiz mumkin. Online kalkulyatorlar bor, EOQ ni hisoblab beradi. Ularni ishlatganingiz samaraliroq.
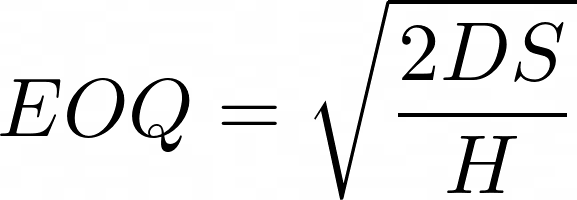
D - O’rtacha 1 yilda sotilish miqdori.
S - 1 ta buyurtmaga ketadigan xarajatlar (yo’l-kira, bojxona)
H - Bu mahsulotning 1 yildagi xarajati (xarajatga topilmagan pul ham kiradi. Ya’ni, bu mahsulot omborda turganiga ijara, sug’urta va hokazodan tashqari, agar shu unitni olmaganimda edi, boshqa mahsulotga tikib, qancha daromad ko’rishim mumkin edi degan summa ham kiradi. Odatda marjaning 30%-60% 1 yillik hisobini o’rtachasi olinadi).
Shunda:
D = 2 ta * 365 kun = 730 ta/yiliga
S = 300 000 so’m (yo’l kirasi)
H = 80 000 so’m (O’rtacha 10% qo’ysa, bir yilda 6 marta aylantirsa taxminan 60% chiqmoqda. 150 000 ning 60 foizi taxminan = 80 000)
Formulaga qo’ysak:
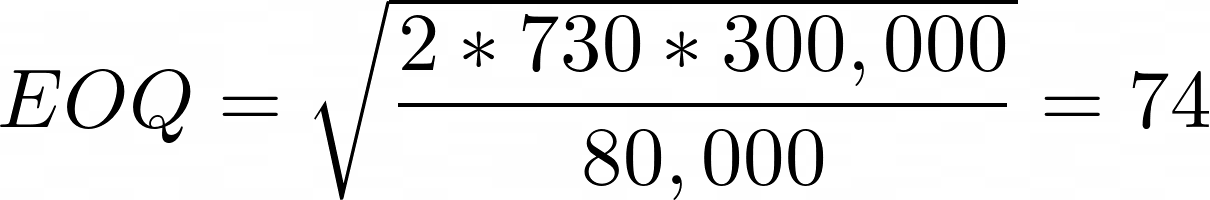
Biz bu mahsulotni 74 ta olib kelsak, eng ideal ko’rsatgich bo’lar ekan.
Bu hisobot bizga nimani beradi?
Har bir mahsulot bo’yicha shunday qilib chiqsangiz, umumiy aylanmadan taxminan 10-15% pulni bo’shatish ehtimoli bor.
Umumiy xulosa
Bugun 3 ta ombor analitikasi bo’yicha hisobot o’rgandik.
- ABC-tahlil - qaysi mahsulotlar kerak, qaysi kerak emasligini aniqlaymiz.
- Unit ekonomika - mahsulotni marjasini ko’taramiz.
- EOQ - kerakli mahsulotni qay miqdorda olib kelishimizni bilamiz.
Hammasini hisoblash qiyindek ko’rinishi mumkin. Va boshida shunday bo’ladi ham. Lekin hozirgi avtomatlashgan zamonda, ko’p dasturlar va erp tizimlarda bu hisobotlar bor. Bo’lmasa, excel orqali ham bir marta yozib olsangiz kifoya. Keyinchalik, o’zi hisoblab beraveradi.